

Por: V. Vera
Retomando nuestro estudio respecto al proyecto de ley denominado de Reconstrucción Nacional y el Desarrollo Económico y Social, comentamos los siguientes articulados de la propuesta del presidente Kast:
Protección del empleo y ajustes tributarios para incentivar la inversión:
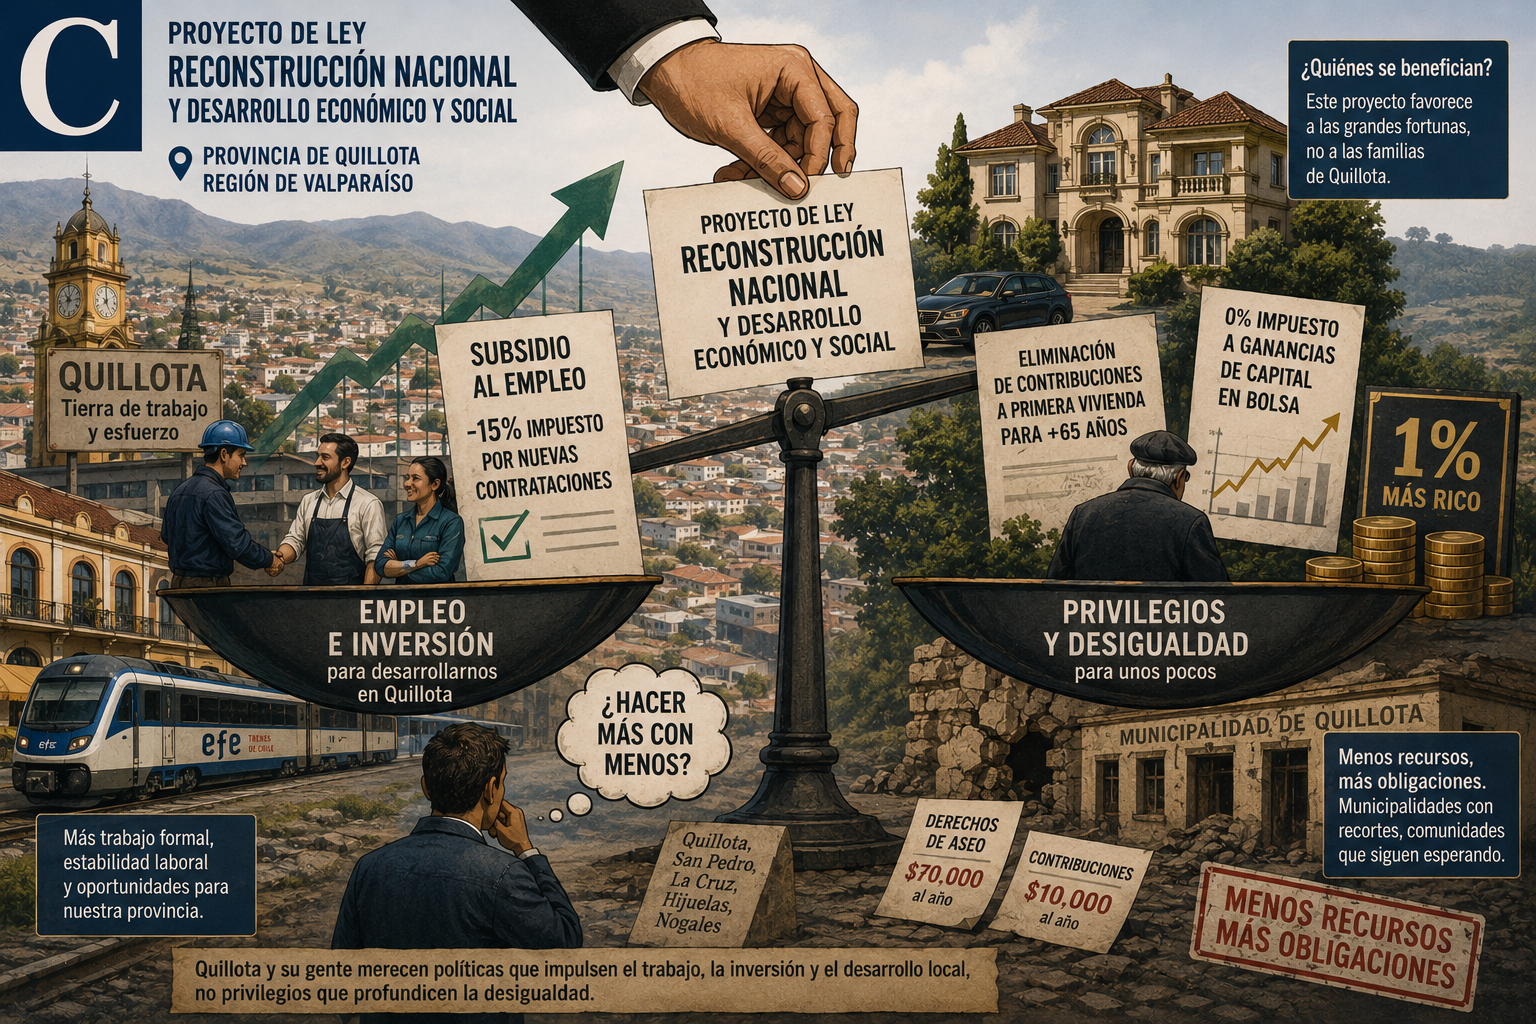
Se trata, en resumen, de un mecanismo que el Estado de Chile otorgaría – si se aprueba la ley – un subsidio a las empresas en su régimen de tributación: la idea es reducir el impuesto del caso por un 15%, equivalente a la remuneración bruta de un trabajador recién contratado, llegando al 0% cuando la remuneración ascienda a 12 Unidades Tributarias mensuales (UTM).
El citado crédito aplicaría para todos los contratados formalmente, la idea es disminuir el empleo precario (informal, por cuenta propia) contribuyendo a la estabilidad laboral, el acceso a las leyes sociales y demás.
En una primera ojeada esta línea de la propuesta va por el buen camino; pero, como estamos al corriente, choca con la realidad de las escuálidas arcas públicas que habrá, si se aprueba el proyecto completo, pues las medidas significan menos recursos para mover al país e invertir en políticas sociales, como sería este nuevo subsidio al empleo.
Tal vez por eso se apresuró el Ejecutivo en echar abajo el Sence (Servicio Nacional de Capacitación y Empleo, dependiente del ministerio del Trabajo que, comprendía créditos tributarios – Franquicia Tributaria – para la capacitación de los trabajadores de las empresas tributaria de Primera Categoría, según estratificación del Servicio de Impuestos Internos) quitándole el oxígeno, es decir, el presupuesto. No caben dos franquicias con los mismos pocos pesos. De hecho, en la discusión parlamentaria de las y los diputados se presentó una moción para reincorporar el andamiaje de incentivos laborales desechada por el Gobierno (franquicia Sence), cosa que puso los pelos de punta al Ejecutivo (con excepción del ministro Quiroz que, tiene los nervios de acero).
Cosa semejante sucedió cuando la Cámara logró aprobar, además, la denominada Sala Cuna Universal, desatando de inmediato la expresión de Quiroz en el sentido “hago reserva de constitucionalidad” (debido a que nuestra Carta Fundamental manda que las leyes que suponen ejecución de presupuesto público, entre otras, son de exclusiva iniciativa del gobierno de turno). El problema es el de siempre: está buena la idea (aunque mejor si fuera la mía) pero no hay plata.
El tema es que no hay garantía que la medida propuesta por el Ejecutivo (ya hay algunos gremios empresariales que, indicaron era poco incentivo) efectivamente redunde en las expectativas que se tienen en ella. Ya sabemos, el mercado laboral es resbaloso y cambiante; como sucedió también con la Franquicia Sence (que tiene mucho ruido en su ejecución, debido a que, de las ofertas de capacitación disponibles y ejecutadas con la franquicia tributaria, no hay estudios que prueben su efectividad permanente, para decirlo con elegancia).
Se allega un último acápite en este apartado, referido a la eliminación del impuesto a la ganancia de capital por la enajenación de valores en la Bolsa. En sencillo: ganar en la Bolsa de Capitales significará ninguna tributación para los gananciosos. Nótese que el chileno de a pie no hace transacciones en la Bolsa de Capitales. O sea: este artículo va con nombre y apellido.
Eliminación de las contribuciones a la primera vivienda para adultos mayores a los 65 años:
Ni hace falta comentar demasiado nada. Ya se ha explicado datos respecto al número de personas que han perdido su primera vivienda – exclusivamente – por causa de adeudar contribuciones: ninguna.
Qué decir sobre que, el 80% de las viviendas del país están exentas de este impuesto (por tamaño, calidad, ubicación, Etc.) y hay un paréntesis (que estaría entre el 10% y 15%) donde el impuesto territorial – las dichosas contribuciones – son menores a $20.000 anuales (no confundir con los derechos de aseo que encarecen proporcionalmente mucho el costo a pagar entre estos contribuyentes por su vivienda, ejemplo: hay contribuyentes que pagan al año $10.000 por impuesto territorial y $70.000 por derechos de aseo).
Para decirlo con claridad, solo el 5% de las viviendas del país suponen una contribución alta al año en términos absolutos y, menos con valores a pagar por contribuciones anuales por sobre las siete cifras, entre estos últimos, sus propietarios son personas del 1% más rico de Chile que, hay que decirlo, en esta cohorte tampoco los hay muchos, porque bastantes de ellos tienen sus viviendas a nombre de sociedades comerciales, donde pueden acceder a otros interesantes beneficios tributarios.
Este artículo de la propuesta legal está hecho para beneficio de las grandes fortunas (varias están inclusive en el propio Ejecutivo). Los titulares de cuantiosos recursos – si se aprueba la ley – dejarán de pagar impuesto por su primera mansión (perdón, decimos, vivienda). Para remate, si se aprueba este artículo de la propuesta presidencial, será un torpedo estallando bajo la línea de flotación del financiamiento de las municipalidades, las cuales tienen tres tipos de ingresos fijos, en general: permisos de circulación, pago de patentes, derechos de aseo y otros, multas e, impuesto territorial: las contribuciones.
El aliño extra es que la ley que, se principiará a discutir en el Senado no propone una medida compensatoria para los recursos que dejarán de recibir las municipalidades las cuales, vía decreto del Ejecutivo ahora mismo, ya están sufriendo recortes de financiamiento; pero, igual deben hacer todo.
“Hacer más con menos” ha dicho el ministro de Hacienda, Quiroz.
¿No será como mucho? (o como poco).
Nos volveremos a ver. Mientras tanto el gobierno – ya dijimos – logró aprobar el paso de la Cámara al Senado. Esto amenaza en convertirse en un thriller, en fin. Ya veremos.
Letra C en acción.