Por: V. Vera
Desde luego, todos los presidentes lo han hecho: pondrá énfasis en mostrar adelantos y eventuales resultados en el tiempo que corre de su mandato.
Para el efecto no puede sustraerse al empuje/anclaje de cola del gobierno anterior, debido a que todos los procesos importan en una cuenta de las características del caso suponen – durante los primeros meses de un nuevo gobierno – resultados de procesos de la Administración anterior.
Persistiendo en nuestro análisis del Mensaje presidencial, ahora en el Senado en segundo trámite legislativo para iniciar estudios, comisiones y votaciones a partir de la primera semana de junio, luego de la Cuenta Pública a la Nación que debe hacer por ley el presidente Kast el próximo primer día del mes venidero.
Es un apartado expectante lo referido al tema Seguridad, especialmente luego que su flamante segundo ministro en dicha Cartera (Martín Arrau) ya expresó que el Plan de Seguridad del gobierno del presidente Boric, está bien y aborda temas amplios.
Decimos expectante porque, hasta ahora, el presidente y sus equipos no han perdido ocasión para darle palos al gobierno anterior y echar culpa de todos los males habidos y por haber al Ejecutivo pasado (el cual ha hablado algo a través de quienes fueran sus ministros y gente de confianza).
Dicho sea de paso, con independencia de errores y aciertos, hace bien Boric en mantener la boca cerrada. Para qué aliñar una discusión sin ton ni son.Vamos al proyecto de ley que nos ha ocupado en notas anteriores y, también, en los sucesivos párrafos, ponemos negrilla para destacar el asunto de cada artículo de la ley en tramitación:
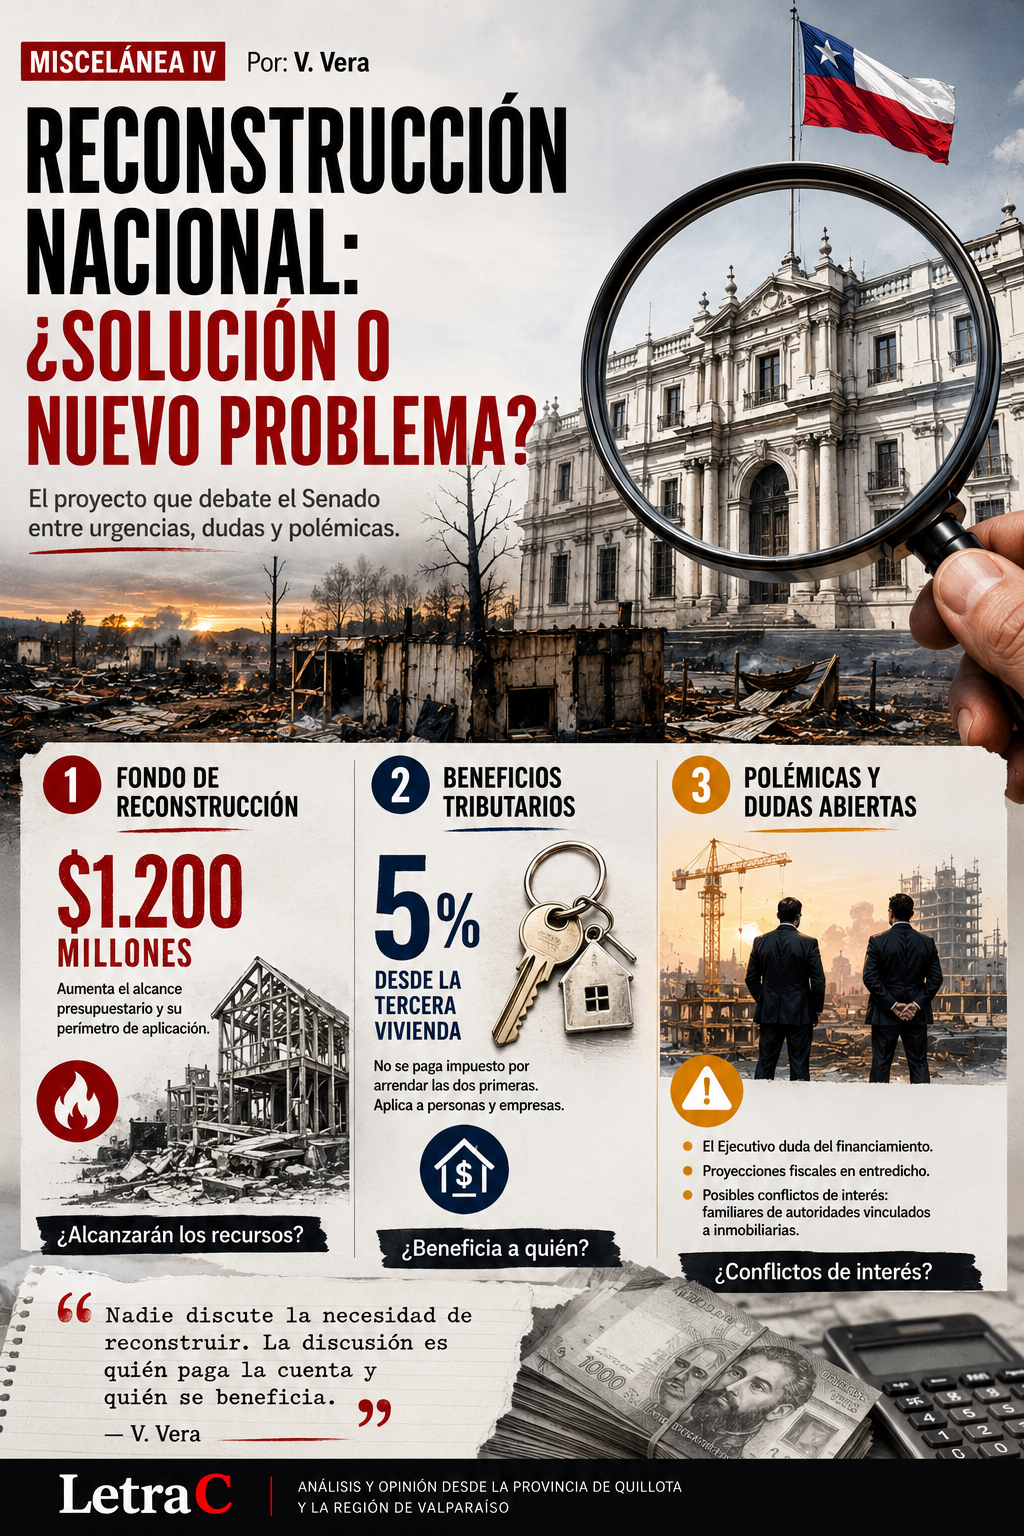
Respecto a los denominados artículos permanentes (es una forma legal de decir, porque todos los artículos son permanentes si se aprueban, nos referimos a sus efectos no al período acotado de ejecución que pueden tener algunos) el primero modifica la ley que crea un fondo transitorio por incendios y establece medidas para reconstrucción (ley 21.681) – igual curioso lo del fondo transitorio, porque incendios hay todos los años, cosas de chilito – aumentando el alcance presupuestario a la suma de $ 1.200.000.000 y amplía también su perímetro de aplicación (inicialmente este fondo se creó solo para ser ejecutado en la región de Valparaíso).
En general nadie estaría en desacuerdo con el fondo en contexto, pues el socorro con diseño de ley es una obligación del Estado y lo entienden así la mayoría de las personas de buena voluntad.
Acaso, la discusión estaría por la cuantía de los recursos (que, si no alcanza que, si no hay, Etc.) pero, en general este apartado supone un amplio consenso favorable en los con derecho a voto: el Congreso.
Lo que pone un dejo de inquietud es que es el propio Ejecutivo, a través del ministro Secretario General de Gobierno (José García Ruminot) el que está vacilando en los mecanismos tributarios de la propuesta legal hecha al Congreso… si no está seguro el Ejecutivo que, propone la ley, quién podría estarlo.
El ministro de Hacienda (Quiroz) no lo hizo mal al momento de oscurecer los posibles escenarios, a propósito de eventuales modificaciones en lo referido a la invariabilidad tributaria, al decir: “…puede ser eso u otras cosas u, otras cosas o nada”. Reaccionando a los dichos de García Ruminot, en el sentido de que, tal vez, el período de invariabilidad tributaria se acorte de 25 a 20 años.
Todo se desencadena (los dichos de los ministros mencionados) en el contexto de la eventual equivocada proyección del endeudamiento fiscal.
Con gran escándalo mediático fuentes del gobierno han denunciado que (otra vez el gobierno de Boric lo hizo mal) la Administración pasada amañó la proyección de endeudamiento (o sea, en chileno: habría maquillado la cifra a la baja o, también malo, equivocó los números) y, por lo tanto, el país tendría menos recursos disponibles (menos inclusive si se aprueba esta ley que, de por sí, arroja a la resta tributos al Estado) para soportar la cifra inicial considerada para el fondo de reconstrucción.
Esta parte de la noticia está en desarrollo (y súper en desarrollo debido al desorden en las propias filas de la derecha – qué decimos de los demás lados – que no está de acuerdo en la oportunidad o en el fondo de la escandalera, donde desde el partido de J. Kaiser propone acusar constitucionalmente al ministro de Hacienda del presidente Boric (Nicolás Grau).
En fin, si se llegara a aprobar este artículo a pesar del ruido político ya mencionado que, atenta contra el llegar a acuerdos entre gobierno y oposición, decimos lo referido al fondo de reconstrucción (cosa esperada por las y los damnificados): será el momento de proveer los recursos y gestionar (como un campeón) los proyectos de reconstrucción.
Acá – como para ajizar el panorama, si estuviera falto de noticias – ya han saltado voces de eventual conflicto de intereses del ministro Quiroz, debido a tener familiares – no declarados – relacionados con importantes inmobiliarias que han participado y se postularán, desde luego, a los recursos públicos para construir y reparar con los dineros del fondo de reconstrucción.
Tenemos un tema, como país, en esto de declarar intereses y asumir responsabilidades públicas de ejecución presupuestaria.
Seguidamente, la ley propone modificaciones al marco tributario para la explotación (léase arriendo) de viviendas económicas (definidas así, como aquellas que no superen los 90 metros cuadrados) para indicar que el arrendador pagará impuesto del 5% a partir de la tercera vivienda arrendada (o sea: no tributa impuesto por arrendar las dos primeras). Esta franquicia vale para las personas naturales y jurídicas (empresas que sean dueñas de viviendas para arrendar).
No se nos ocurre cómo impactará en la reconstrucción nacional o el empleo, que ciertos rentistas no paguen impuestos ¿cuántas personas tendrán un emprendimiento de arriendo de tres casas, para pagar el 5% de tributación solo por la tercera? ¿Existe un gran empresariado dividido en una diversidad de figuras comerciales con organización jurídica que, arriendan cada una esa pequeña cantidad de viviendas?
¿Cuál es el impacto esperado de esta proposición?En esta situación convendría definir actividad económica propiamente tal a la hora de decidir su tributación (ok, hay un código para esto, pero se debe dar color al argumento) ¿Por qué no, a futuro, no iba a convenir pagar impuesto a partir de la tercera empresa que se tenga?
No se entrega datos sobre cuántas personas serían beneficiarias con esta medida ni por qué se las debía beneficiar, al fin y al cabo, el arrendatario sí debe pagar impuesto por los créditos que toma para pagar el arriendo y, para remate, el estipendio sube o baja según el valor de la Unidad de Fomento (es un decir: la UF rara vez baja y, cuando sucede, la ley permite el cambio de moneda en desfavor del usuario de a pie).
Viene a continuación – en esta parte el lector puede entrar en pánico – ajustes para los contratos administrativos y de suministros y prestaciones de servicios para adecuar disposiciones a las particularidades de los contratos de ejecución y concesión de obra pública (la propuesta ofrece un caramelo a la probidad para indicar la prohibición de contratar a cónyuges y parientes en la ejecución de las obras y procesos del caso).
De llegar a ser una realidad este artículo de la ley, será interesante observar en el futuro quién y cómo fiscalizará este asunto ¿será solo una declaración poética a la probidad? Otorguemos el beneficio de la duda.
Como fenómeno recurrente a mirar: Póngase atención a que, los beneficios para la gente poderosa (como dijo, sabiamente, Andrónico Luksic) siempre van con gran número de “y”, además de palabras vagas y ambiguas; en cambio, cuando se trata de favorecer al más desposeído, la claridad taxativa es superlativa. Como nota de ecuanimidad, en casi todas las economías del mundo esto se hace así (no significa que esté bien… o, mal).
El resumen de los ajustes: dice relación con los plazos a resolver por la autoridad que concede o fiscaliza y con las disposiciones de “no hay vuelta atrás” en presencia de error u omisión: “pasó la vieja”.
En cuanto a las modificaciones a la Ley General de Concesiones de Acuicultura (ley 21.770). Es curioso esto en una ley de reconstrucción como la propuesta, debido a no haber viviendas lacustres, palafitos u otras flotantes, amagadas por los incendios.
En general la propuesta plantea no innovar (evidentemente, no cambiar las reglas del juego de la ley de acuicultura) sino establece costos adicionales (multas) por hectárea marítima de no explotación en las empresas de acuicultura (con el propósito declarado de incentivar la máxima explotación de las concesiones a las empresas).
Vale la pena tener en cuenta que la empresa de acuicultura tiene – esto está comprobado, largo de explicar en esta nota – importantes externalidades negativas respecto del medioambiente y, desfavorablemente, se ha detectado, además, malas artes en el sentido de sobreexplotar el recurso más allá de las cuotas establecidas (cultivar más peces de los permitidos) con el perjuicio medioambiental inherente y el abuso de antibióticos y vacunas (esenciales en condiciones difíciles en cuanto habitabilidad y entorno bacteriano/viral adverso, debido a la sobreexplotación) con el consecuente riesgo para la flora y fauna marinas y, la salud humana.
Por esta ocasión llegamos hasta aquí en nuestra lectura compartida del mensaje presidencial, materia de proyecto de ley de reconstrucción nacional y demás.Alerta al siguiente capítulo.¡¡Letra C en acción!!
Encabezado
¿Qué tanta bulla con la inflación?
Hallazgo de cannabis suma nueva arista: denuncian ante Contraloría actuación del municipio
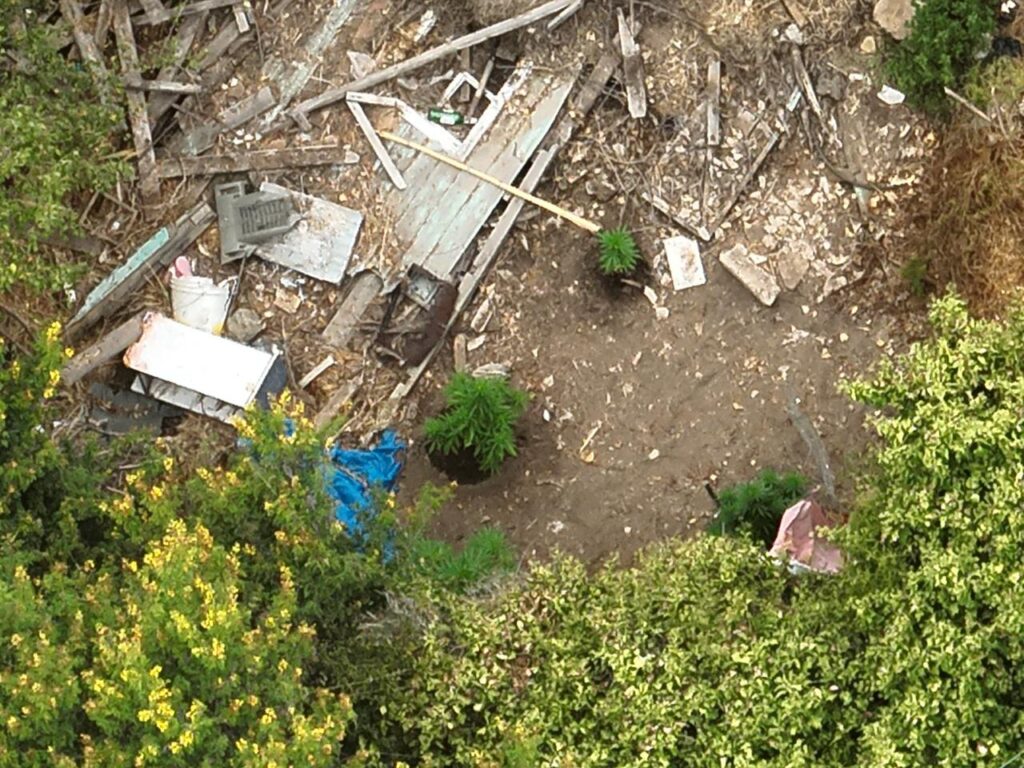
Buscaban agua y encontraron un cultivo de cannabis que nadie habría denunciado
¿Quién redactó el reclamo contra Makroceano? El sumario que remece a la Municipalidad de Viña del Mar
Reactivación laboral a costa de los trabajadores